Noticias relacionadas
-
Países de las Américas adoptan nuevas estrategias frente a dengue, emergencias y resistencia antimicrobiana
-
Supersalud revisa fallida remisión de menor que necesitaba atención de mayor complejidad
-
Proyecto plantea cambiar el manejo transfusional en Colombia con un modelo de gestión de la sangre
-
El 43% de los pacientes con riesgo cardiovascular en Colombia convive con múltiples condiciones crónicas
-
 La importancia del autocuidadoAutocuidado sin culpapor Heacleff Gutierrez
-
 Desde OPSLa tormenta que podemos evitarpor Jarbas Barbosa.
-
 ReflexionesReforma del Sistema de Salud en Colombia: Reflexiones para el debatepor Pedro Amariles Muñoz
-
 Genética y CienciaAvances en el Síndrome de Downpor César Paz-y-Miño
-
 En contextoNo hay aún evidencia sólida de eficacia de hidroxicloroquina en el tratamiento CoVID19por Raquel Herrera Comoglio
Salud Pública
ANALIZAR EVIDENCIA
ACSP pide no eliminar los impuestos saludables sin evaluar su impacto en Colombia
La organización propone estudiar que una parte verificable del recaudo apoye acciones de atención primaria y prevención
Lunes, 05 de octubre de 2026, a las 14:04


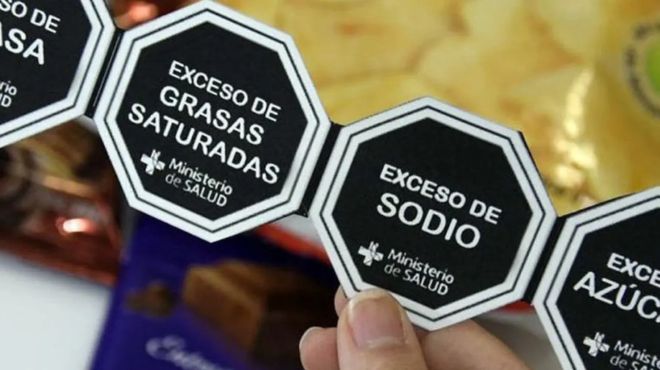
Se propone complementar los impuestos saludables con etiquetado frontal. (Foto: FIAN Colombia) |
Redacción. Bogotá
La Asociación Colombiana de Salud Pública (ACSP) ha solicitado preservar los denominados impuestos saludables, vigentes en Colombia desde noviembre de 2023, y someterlos a una evaluación nacional rigurosa antes de considerar su eliminación.
El pronunciamiento se ha producido en medio del debate sobre un proyecto de ley que busca retirar estos gravámenes. Para la Asociación, la discusión no debería limitarse al efecto tributario o al recaudo fiscal, sino analizar si la medida está modificando los patrones de compra, la exposición a productos asociados con dietas no saludables y, progresivamente, los resultados nutricionales y sanitarios.
La ACSP ha planteado tres acciones: preservar, evaluar y fortalecer la política. Según su posición, dos años de implementación todavía constituyen un periodo limitado para establecer de manera concluyente todos sus efectos sobre la salud de la población.
ACSP pone el foco en las enfermedades no transmisibles
La organización ha sustentado su posición en la carga que representan las enfermedades no transmisibles (ENT) para el país. De acuerdo con las cifras citadas en el documento, condiciones como las enfermedades cardiovasculares, diabetes y diferentes tipos de cáncer representaron 75,7 por ciento de las muertes en Colombia en 2019, mientras que el 56,4 por ciento de los adultos presenta sobrepeso u obesidad.
En ese escenario, los impuestos saludables funcionan como una intervención destinada a modificar el entorno alimentario mediante el precio. En el caso de las bebidas ultraprocesadas azucaradas, la tarifa depende del contenido de azúcares añadidos, lo que busca tanto desincentivar determinados consumos como generar incentivos para la reformulación de productos.
La Asociación ha citado evidencia internacional según la cual este tipo de medidas puede modificar las compras. Una revisión sistemática de 86 estudios, 62 de ellos incluidos en metaanálisis, encontró una transferencia promedio del impuesto al precio del 82 por ciento y una reducción promedio del 15 por ciento en las ventas de bebidas gravadas, además de asociaciones con reformulación y menor contenido de azúcar.
La ACSP también ha señalado que la Organización Mundial de la Salud (OMS) ha recomendado fortalecer la tributación de bebidas azucaradas como parte de las intervenciones para prevenir enfermedades y reducir factores de riesgo.
¿Qué se sabe hasta ahora en Colombia?
Uno de los puntos centrales del pronunciamiento es la necesidad de diferenciar entre la evidencia internacional sobre el funcionamiento de estos instrumentos y la evidencia específica de sus resultados en Colombia.
La Asociación reconoce que todavía faltan estudios nacionales que permitan medir integralmente los efectos posteriores a la implementación. Sin embargo, advierte que esta brecha de información no demuestra por sí misma que los impuestos sean inefectivos.
El documento cita estimaciones nacionales previas según las cuales la demanda de bebidas azucaradas sería sensible a las variaciones de precio, con una elasticidad-precio estimada de -1,61. También menciona estudios que han proyectado posibles reducciones de sobrepeso y obesidad, particularmente entre hogares de menores ingresos.
En cuanto a los primeros datos posteriores a la entrada en vigor del impuesto, la ACSP recoge información del Ministerio de Salud basada en la Encuesta Nacional de Calidad de Vida del DANE, según la cual entre 2023 y 2024 el consumo de alimentos de paquete habría disminuido 4,3 puntos porcentuales.
También cita datos de la ANIF según los cuales, entre 2022 y 2024, la proporción de personas que consumían diariamente bebidas azucaradas pasó de 24,6 a 22,6 por ciento entre jóvenes de 12 a 28 años, y de 24,9 a 19,2 por ciento entre adultos de 29 a 44 años.
La propia Asociación introduce una cautela relevante: estas cifras son descriptivas y no permiten atribuir los cambios exclusivamente al impuesto. Por ello, considera que los datos disponibles deben ser el punto de partida de una evaluación y no presentarse como demostración definitiva de efectividad.
Evaluación independiente del impacto
La ACSP ha llamado al Gobierno Nacional, al Congreso de la República, al Ministerio de Salud, al Instituto Nacional de Salud, a las autoridades económicas y fiscales, la academia y organizaciones de la sociedad civil a avanzar en una evaluación nacional, independiente, transparente y técnicamente rigurosa.
El análisis propuesto debería medir cambios en precios y asequibilidad, compras y consumo, sustitución entre alimentos y bebidas, reformulación de productos, diferencias por nivel socioeconómico y territorio, impacto sobre pequeños comerciantes y recaudo fiscal. A más largo plazo, debería incorporar resultados nutricionales y sanitarios.
Este enfoque adquiere especial relevancia frente a uno de los cuestionamientos asociados con los impuestos saludables: su posible impacto económico sobre los hogares de menores ingresos.
Para la Asociación, evaluar la equidad requiere considerar no solamente cuánto representa el impuesto sobre el ingreso familiar, sino también las diferencias en exposición a factores de riesgo, la respuesta del consumo frente al aumento de precios y la carga económica que las ENT generan para los hogares y el sistema sanitario.
Tiendas de barrio también deberían entrar en la evaluación
La ACSP ha reconocido igualmente la preocupación sobre los efectos que la política puede generar en tiendas de barrio y pequeños comerciantes.
En lugar de excluir este componente del análisis, propone producir evidencia nacional sobre su impacto y estudiar mecanismos que permitan ampliar la comercialización de alimentos saludables, apoyar las cadenas locales de abastecimiento y acompañar a los pequeños establecimientos durante las transformaciones del entorno alimentario.
El planteamiento busca evitar una lectura binaria del debate: para la organización, proteger a pequeños comerciantes no exige necesariamente desmontar una intervención de salud pública, pero sí evaluar sus consecuencias económicas y diseñar medidas de acompañamiento cuando sean necesarias.
Destinar parte del recaudo a atención primaria y prevención
Otro de los planteamientos de la ACSP está relacionado con el destino de los recursos obtenidos mediante estos gravámenes. Según las cifras recogidas por la Asociación, entre enero y noviembre de 2024 los impuestos a alimentos ultraprocesados aportaron 1,9 billones de los 2,2 billones de pesos recaudados por estos instrumentos.
Aunque reconoce que actualmente el recaudo no tiene una destinación exclusiva para el sector salud, la organización ha solicitado al Gobierno Nacional y al Congreso estudiar mecanismos fiscalmente sostenibles que permitan destinar una proporción verificable de estos recursos al fortalecimiento de la Atención Primaria en Salud (APS).
Entre las posibles áreas de inversión menciona la promoción de alimentación saludable, prevención y detección temprana de enfermedades no transmisibles, actividad física, educación para la salud y acciones sobre los determinantes sociales.
Impuestos saludables no deberían operar de manera aislada
La Asociación también ha advertido que los impuestos, por sí solos, no resolverán la carga de enfermedad asociada con la alimentación. Su planteamiento es integrarlos con otras intervenciones, entre ellas el etiquetado frontal de advertencia, educación alimentaria y nutricional, promoción de actividad física, protección de niños, niñas y adolescentes, acceso a agua potable y disponibilidad de alimentos saludables.
La ACSP ha reiterado, por tanto, su respaldo a la continuidad de los impuestos saludables y ha planteado que la siguiente etapa debería concentrarse en producir evidencia colombiana que permita establecer qué está funcionando, para quién, en qué territorios y con qué efectos económicos y sanitarios.
Desde la #ACSP nos pronunciamos frente a la propuesta de eliminar los impuestos saludables Invitamos a avanzar con base en la evidencia disponible y a realizar una evaluación nacional, independiente y transparente sobre los resultados de estas políticas. https://t.co/ubZNcFjXCt https://t.co/b03Y0hB5bG
— Asociación Colombiana de Salud Pública (@saludpublicacol) October 1, 2026

